
最近半个月化工圈的从业者估计都睡不着觉,国际原油涨疯带崩整个产业链,国内化工品价格一路狂飙,上下游的利润分化都快拉到极限了。
这轮行情的导火索还是中东地缘冲突,9月中旬布伦特原油直接涨到104美元/桶,单周涨幅就达8.8%,也门胡塞武装袭击沙特东西输油管道,这条管道要是几天内修不好全球石油供应要少4%,再加上霍尔木兹海峡通航一直不稳,OPEC+七个核心产油国刚宣布10月暂停增产,本来就紧的供应更没指望了。
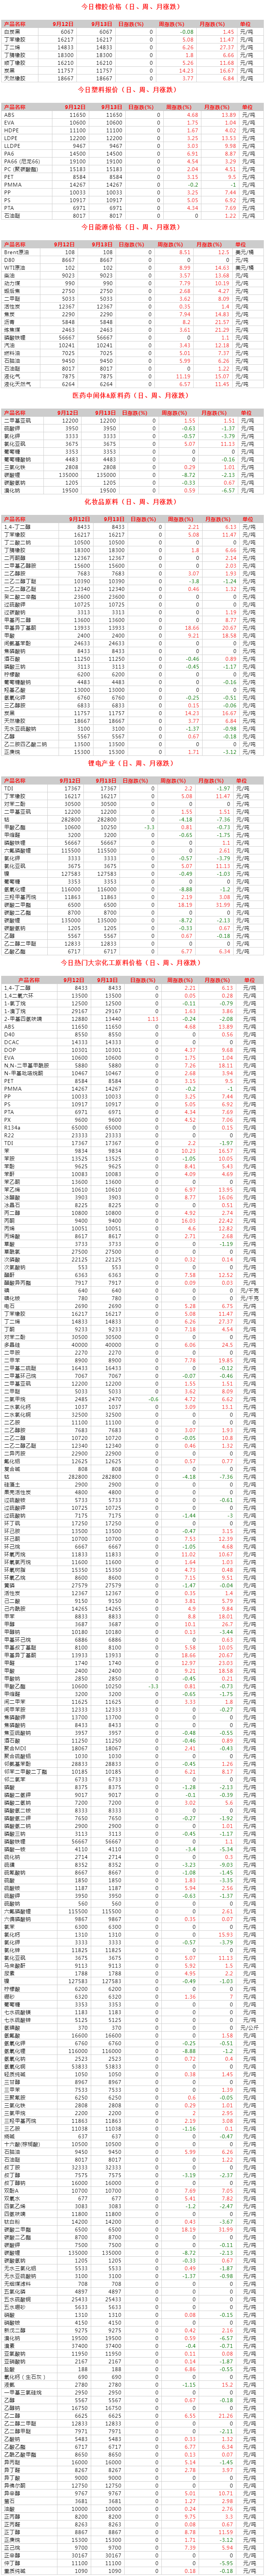
国内化工品跟着成本端一路往上冲,9月初到现在,丁二烯价格直接冲到14500元/吨,月涨幅13.28%,纯苯、苯乙烯、甲苯这些基础品一周就涨了850到1060元/吨,甲醇更夸张,广东报价都到4350元/吨了,是2008年以来的最高点。现在国内丁二烯装置开工率才64%,燕山、扬子好几套大装置集中检修,进口也跟不上,华东港口库存就剩2.8万吨,环比降了快20%。
上游赚翻了,丁二烯吨利润都有2300多,下游却惨得不行,苯乙烯吨亏505,己二酸吨亏2100多,ABS、酚酮这些行业开工率都跌到60%多,荣盛、利华益这些头部企业都传出减产计划。万华、巴斯夫这些巨头都发了涨价函,但都是成本逼的被动转嫁,不是需求好。昨天夜盘化工品还分化,甲醇涨了0.9%,苯乙烯跌了2.2%,大家都在赌后面9月下旬装置重启、进口到货能不能缓解紧张,再加上美国中期选举的变数,短期行情还是跟着油价和地缘局势走。
转载自:化工好料到 盖德化工原料价格行情
 林海球