
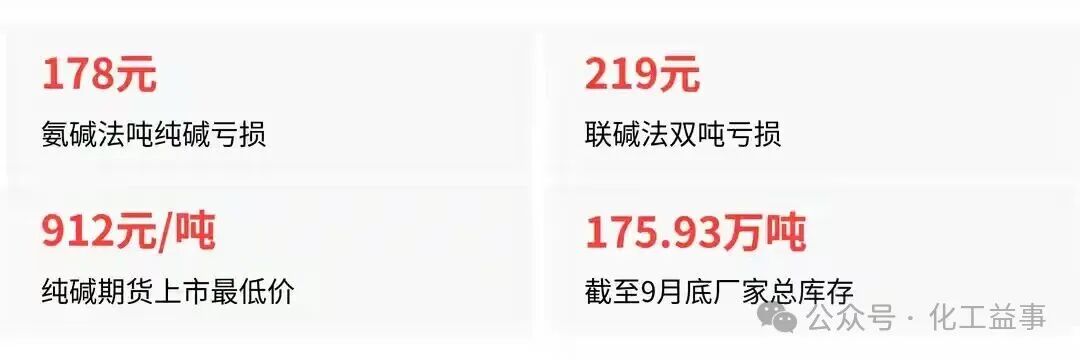
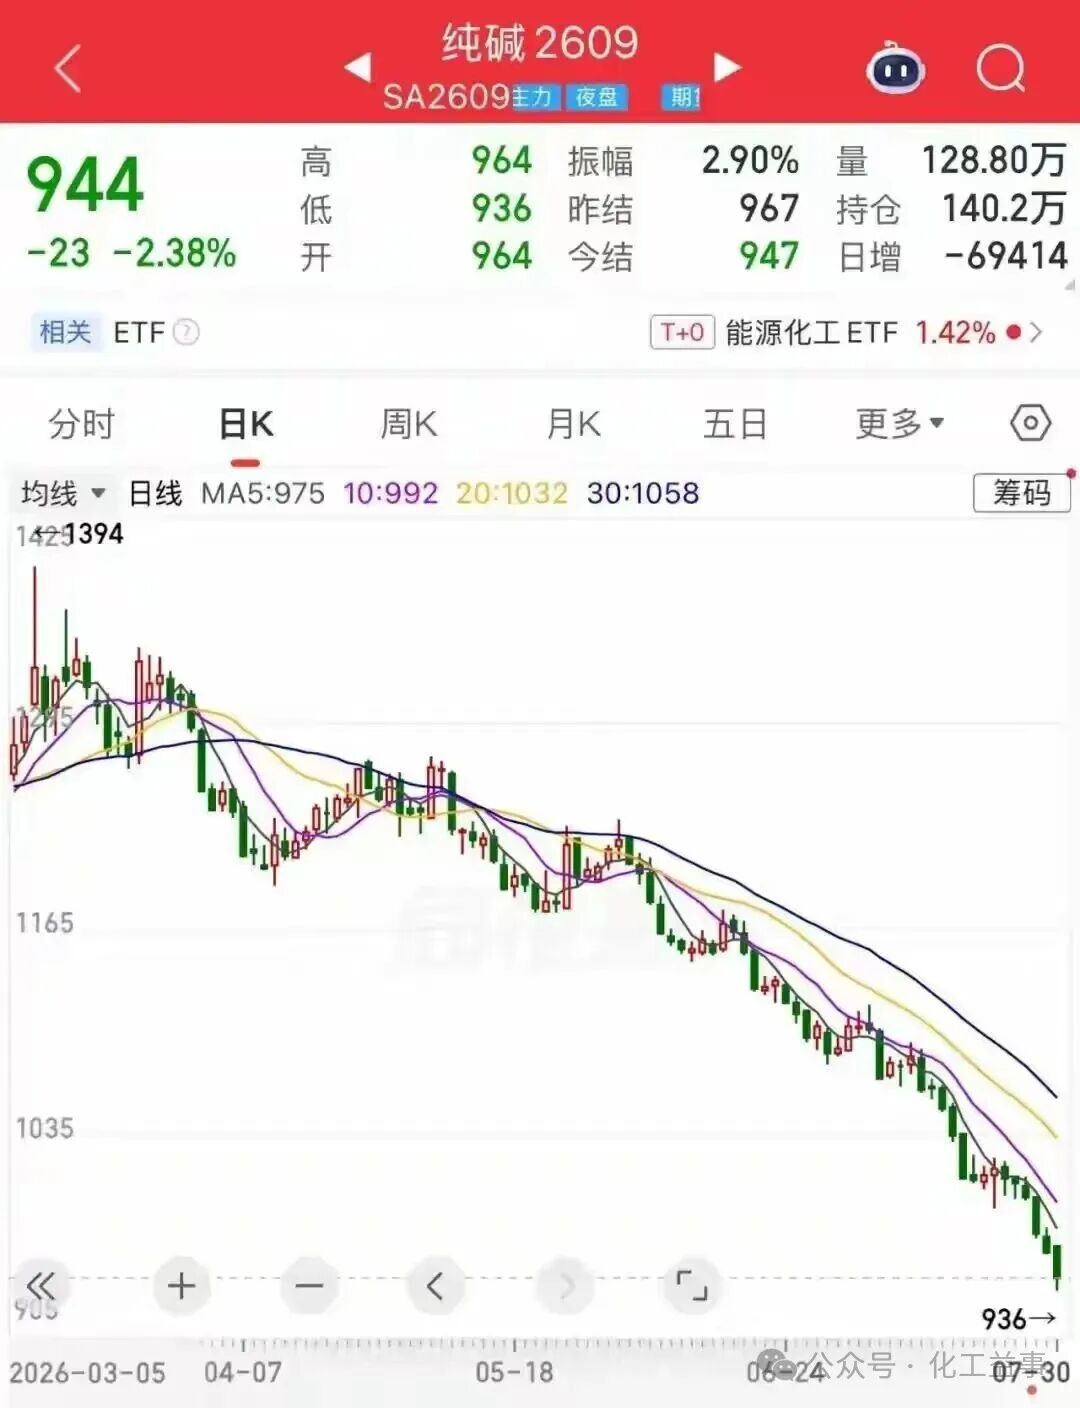
先从化验单看起:氨碱法工艺生产一吨纯碱亏178元,联碱法双吨亏219元,行业过半企业生产即亏损。价格从三年前的2618元/吨一路滑到1000元附近,最低碰过912元,创上市以来新低。库存呢?截至9月底,厂家总库存175.93万吨,虽然近期小降,但仍然趴在历史高位。
病根在2023年。远兴能源内蒙古阿拉善的天然碱项目一期500万吨纯碱产能投产。当时全国纯碱总产能才3400万吨,这一个项目就占了15%,而且天然碱开采成本远低于氨碱法的1300到1400、联碱法的1200到1300。
这不只是“供应多了”,而是行业的价格底部锚点被彻底砸掉了——过去跌到1200就有人敢抄底,因为那是全行业亏损线,停产会很快来;现在天然碱能在远低于传统工艺的成本上满负荷生产,价格还得再下行才有真正的供给压力。
市场反应比工厂投产还快。2023年2月到5月,期货资金已经把远期供给过剩的预期打进了价格——主力合约从2618元跌到1600元,68个交易日跌了38%。现货当时还端着,期现大幅背离,很多抄底的逻辑就栽在这一段。
随后两年半的传导链条是一环扣一环的供需要负反馈:2023到2025年,行业新增产能近1400万吨,总产能冲到4490万吨,天然碱满产放量。
需求端却同步塌陷——浮法玻璃受地产拖累,2026年1至8月房屋新开工面积同比降24.8%,浮法产线冷修不断,前九个月在产日熔量减少9400吨。光伏玻璃也没守住,产能过剩后全行业亏损,年内已落地两轮减产,前九个月日熔量又少20485吨。
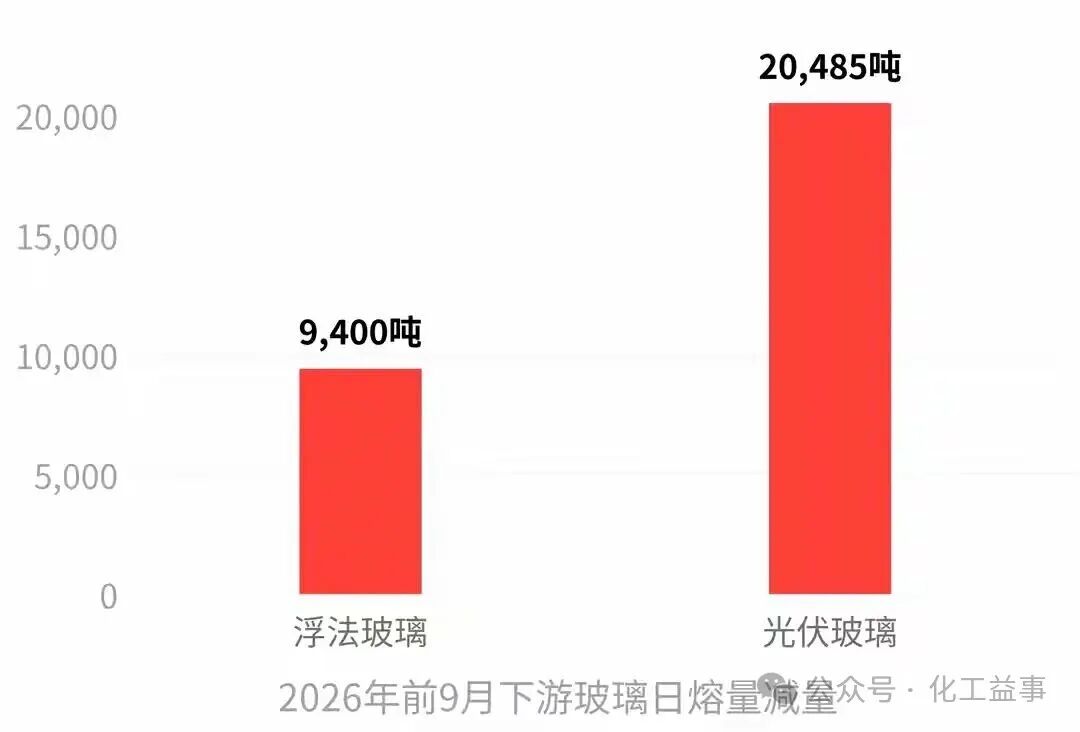
两大下游合计用碱量每天少15200吨,即便碳酸锂用碱量涨了41%,总量仍然扛不住。
最核心的问题出在第五环:全行业亏损了,产能却没退。氨碱法、联碱法企业宁愿硬扛也不关停。原因不是不想退,是退不起——传统合成碱企业大多配套着完整的盐化工循环产业链,纯碱一停,PVC、氯化铵、电石渣水泥全乱,停工沉没成本极高。
再加上2021年到2023年的牛市给行业攒了厚实的现金流,很多企业通过套期保值提前锁过利润,扛亏损的耐力远超历史任何周期。谁都指望对手先倒下,结果谁都还在坚持。
这就是“跌破成本线却不见底”的全部故事:供给过剩不是因为没人亏,而是亏的人退不动;需求萎缩不是因为没人用,而是用的人自己也在过冬。供需两头都没有弹性,价格就只能在天然碱成本线和传统工艺亏损线之间反复磨。
什么时候能见底?化验单上要看三个指标。第一,高成本产能有没有实质性退出——不是检修,不是降负,是永久关停。第二,库存有没有趋势性去化——目前175万吨只是稳住了累库速度,远没到去库阶段。
第三,下游浮法和光伏玻璃有没有需求回暖——目前地产竣工还在往下走,光伏玻璃第二轮减产才刚开始,需求反弹的条件一个都不具备。
有机构认为,纯碱行业拐点最早出现在2027年年底。在此之前,价格大概率沿着“成本竞争”的逻辑继续磨底——天然碱成本给了一个很强硬的底部支撑,但传统工艺的出清不够彻底,上方力量始终起不来。
 林海球